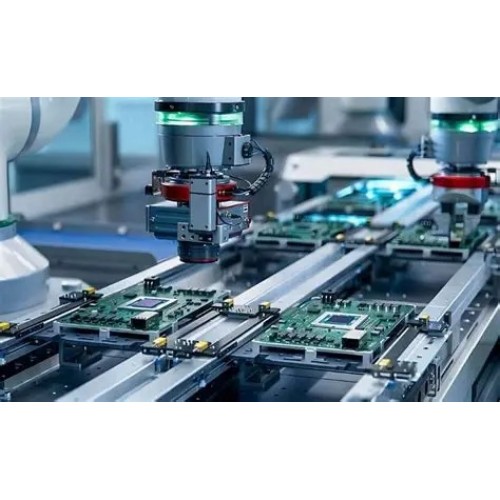
A cadeia de fornecimento de materiais para PCB está a atravessar uma fase de maior restrição, com possíveis consequências nos preços, disponibilidade e prazos de entrega de equipamentos electrónicos ao longo dos próximos meses.
De acordo com uma análise de mercado divulgada pela AtlasPCB, o aumento do investimento em infra-estruturas de inteligência artificial, data centers, redes de alta velocidade e computação de elevado desempenho está a absorver uma parcela crescente da capacidade mundial de produção de materiais avançados para PCB. A situação deverá manter-se relevante durante 2027, sobretudo para projectos que utilizem materiais de elevada frequência, múltiplas camadas ou requisitos técnicos específicos.
Impacto no mercado de informática
A pressão actual está a ser impulsionada, em grande medida, pelos servidores de IA, que usam PCB muito mais complexas e com requisitos rigorosos de integridade de sinal. A procura por este segmento está a desviar materiais e capacidade de fabrico para aplicações consideradas mais rentáveis, com efeitos indirectos no resto do mercado.
No mercado de informática, o impacto deverá ser mais visível nos equipamentos profissionais, de rede e de alto desempenho; nos PCs de consumo, deverá surgir sobretudo através de aumentos graduais de custo e de menor previsibilidade de disponibilidade.
Materiais sob maior pressão
Entre os principais factores identificados encontram-se os laminados revestidos a cobre de alto desempenho, utilizados em placas para servidores, equipamentos de rede, sistemas de telecomunicações e plataformas de computação avançada.
Destacam-se ainda os tecidos finos de fibra de vidro — essenciais para a estabilidade mecânica e para a construção de PCB multicamada — cuja produção tem sido direccionada para aplicações de maior valor acrescentado. Segundo a análise, determinados formatos de fibra de vidro usados em camadas finas podem registar disponibilidade mais limitada, o que condiciona a produção de placas com elevada densidade de interligação.atlaspcb
Também o cobre de perfil muito baixo, necessário em aplicações de sinal de alta velocidade, e as resinas epóxi enfrentam pressão adicional.
Escassez também em equipamento de produção
A pressão não se limita aos materiais. Relatórios recentes da indústria indicam que os próprios fabricantes de PCB e de materiais estão a enfrentar escassez de equipamento de produção necessário para expandir capacidade, incluindo linhas de produção de CCL, maquinaria para tecelagem de fibra de vidro e equipamento para cobre de perfil ultra-baixo.
Isto significa que, mesmo com investimento e procura, a capacidade física de produção não consegue crescer tão rápido quanto a procura, o que prolonga o ciclo de aperto. Alguns projectos de expansão de fábricas de CCL em Taiwan e na Coreia do Sul já registaram atrasos de vários meses devido a problemas de construção e a dificuldades na entrega de equipamento.
Como resultado, a oferta adicional de materiais não entra no mercado quando previsto, mantendo os prazos de entrega longos e a pressão nos preços ao longo de 2026 e 2027.
O que esperar no curto prazo
Para fabricantes, integradores e equipas de compras, este cenário poderá traduzir-se em:
Prazos de entrega mais longos, sobretudo em PCB multicamada, HDI, RF, alta velocidade ou com stack-ups não normalizados
Actualizações de preço mais frequentes, à medida que fornecedores renegociam contratos de materiais e capacidade
Menor disponibilidade para compras pontuais, com maior importância atribuída a previsões, reservas de capacidade e acordos de fornecimento
A AtlasPCB refere que placas standard poderão manter prazos relativamente controlados quando os fabricantes dispõem de stock próprio de materiais. No entanto, projectos que dependam de laminados especiais, espessuras pouco comuns, prepregs específicos ou cobre destinado a aplicações de elevada frequência podem exigir planeamento adicional.
Recomendações para empresas e compradores
Num contexto de maior incerteza no fornecimento, a recomendação é antecipar necessidades de produção e tornar a comunicação entre desenvolvimento, compras e fornecedores mais regular.
As empresas devem considerar:
Partilhar previsões de consumo e necessidades de produção com 8 a 12 semanas de antecedência
Validar antecipadamente a disponibilidade dos materiais definidos no stack-up da PCB
Procurar alternativas técnicas equivalentes quando a aplicação o permitir
Normalizar espessuras, acabamentos, cobre e materiais sempre que possível
Avaliar o impacto dos prazos de PCB no planeamento global de produto e na disponibilidade de componentes
Evitar decisões de compra exclusivamente reactivas em projectos críticos ou com datas de lançamento definidas
A eventual substituição de materiais deve ser sempre validada pela equipa de engenharia, considerando requisitos eléctricos, térmicos, mecânicos, de fiabilidade e de certificação do produto final.
Fonte: análise de mercado publicada pela AtlasPCB e relatórios da indústria (DigiTimes), com referência a dados e indicadores de fabricantes e associações do sector de PCB. A informação reflecte as condições reportadas em meados de 2026 e deve ser considerada como enquadramento de mercado, sujeito a variações por fornecedor, material, volume e região.